發佈日期:
更新日期:


發佈日期:
更新日期:
創業資金來源不能只從「哪裡可以拿到錢」開始看。
很多團隊一開始會先查政府補助、創業貸款,或想找投資人談募資,這些方向都可以評估,但在真正送件或洽談之前,企業更需要先釐清資金用途、還款壓力、股權條件、核銷限制與現金流安排。
資金進來之後,公司要承擔的責任也會跟著進來,貸款會帶來固定還款,補助會帶來計畫執行與核銷,投資會牽涉股權與決策節奏,預售和訂金則會變成交付承諾。
這篇會把創業資金來源整理成 6 大類,協助企業從公司階段、資金用途與可承擔條件判斷,先找出比較適合優先了解的資金管道。
找資金之前,先不要急著比較哪一個管道額度最高,比較合適的做法,是先問清楚這筆錢要解決哪一種營運問題。
簡列三大階段需要的創業資金用途:
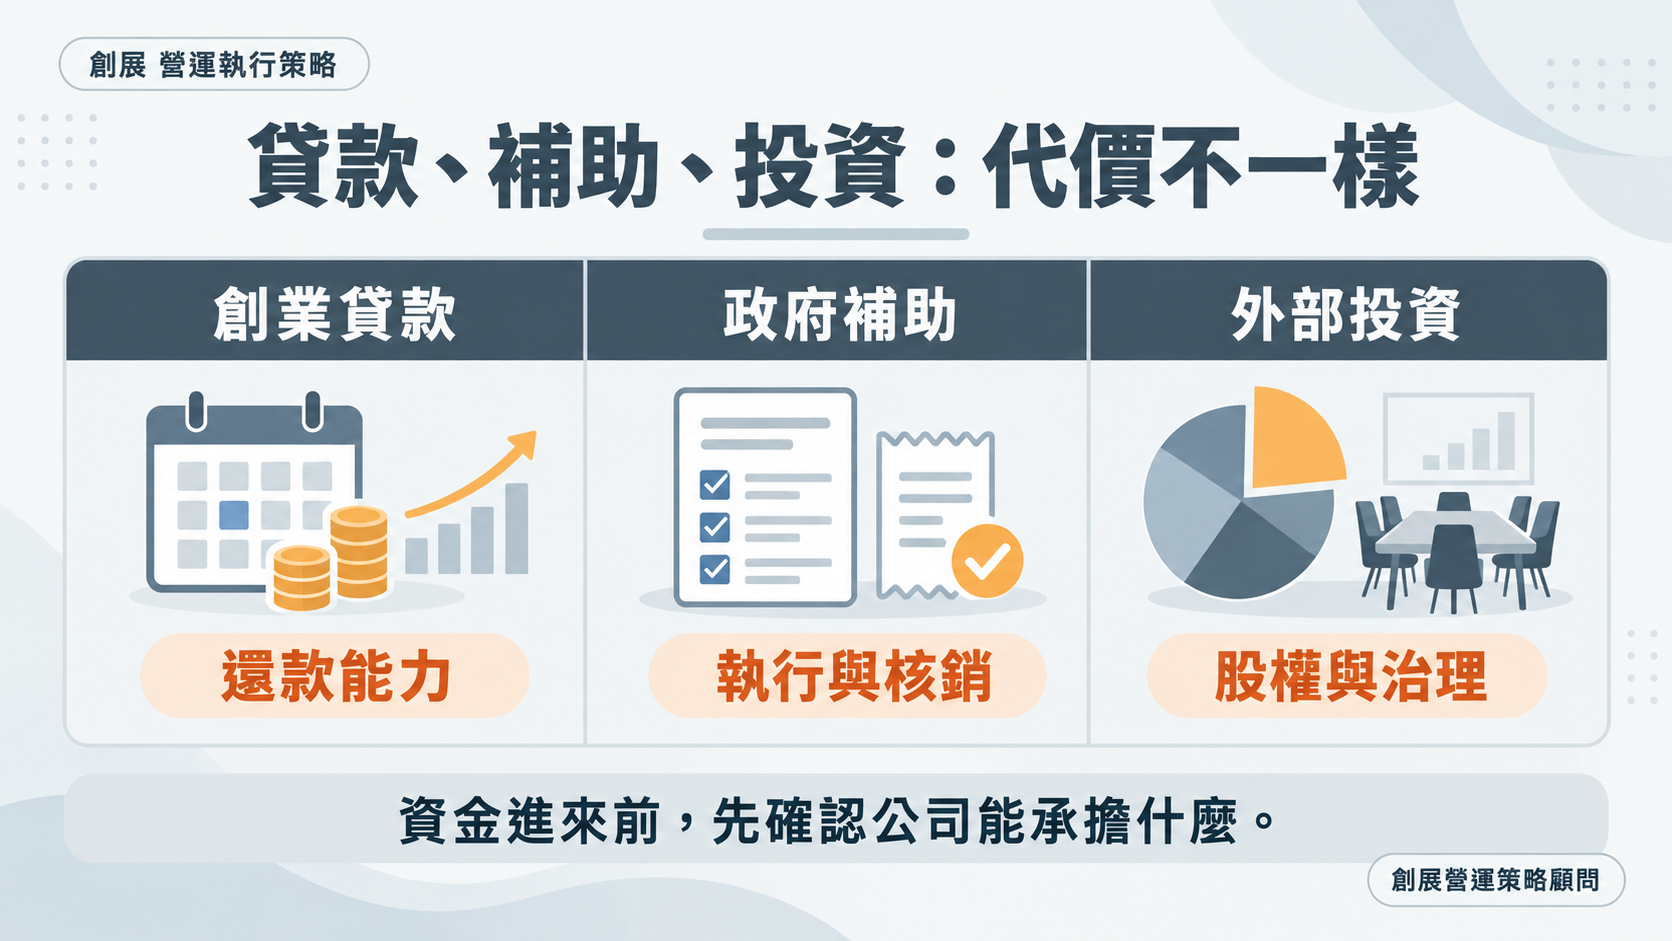
同一筆錢,背後的代價不一樣;貸款要按期還款,補助要符合計畫規範,投資人會要求資訊透明與成長成果,市場預售則要準時交付。
所以創業資金來源的判斷,我們判斷的核心會放在公司能承擔哪一種責任,再回頭排序資金管道。
創業資金可以先分成 6 大類,這樣分類,比較能把「錢從哪裡來」和「公司要付出什麼」分開看:
| 資金來源 | 常見管道 | 適合情境 | 主要風險 | 先檢查的問題 |
|---|---|---|---|---|
| 自有資金 | 個人儲蓄、投資變現、合夥人出資 | 早期驗證、基本開辦、低成本測試 | 個人生活預備金被壓縮 | 投入公司後,個人與公司是否還有安全水位? |
| 親友資金 | 親友借款、親友投資、 3F 資金 | 尚未設立公司,或剛開始測試市場 | 關係與金錢責任混在一起 | 這筆錢是借款、投資,還是支持性資金? |
| 創業融資貸款 | 青年創業貸款、微型創業鳳凰貸款、企業貸款、信用貸款 | 已有計畫,需要開辦或週轉資金 | 每月還款與個人信用壓力 | 現金流能不能支撐還款? |
| 政府補助與獎勵 | SBIR 、 SIIR 、 SITI 、地方政府補助、創業競賽獎金 | 創新研發、品牌、地方產業或政策方向 | 申請、核銷、結案與用途限制 | 是否符合資格,是否有能力完成執行與核銷? |
| 外部投資募資 | 天使投資、 VC 、 CVC 、策略投資人 | 具成長潛力,需要資金與外部資源 | 股權稀釋與決策節奏改變 | 公司是否準備好讓外部投資人進入? |
| 市場與營運資金 | 群眾募資、產品預售、客戶訂金、預收款、營運盈餘再投入 | 已有需求、訂單或可驗證的商業模式 | 交付成本、退費與履約壓力 | 收到錢之後,公司能不能穩定交付? |
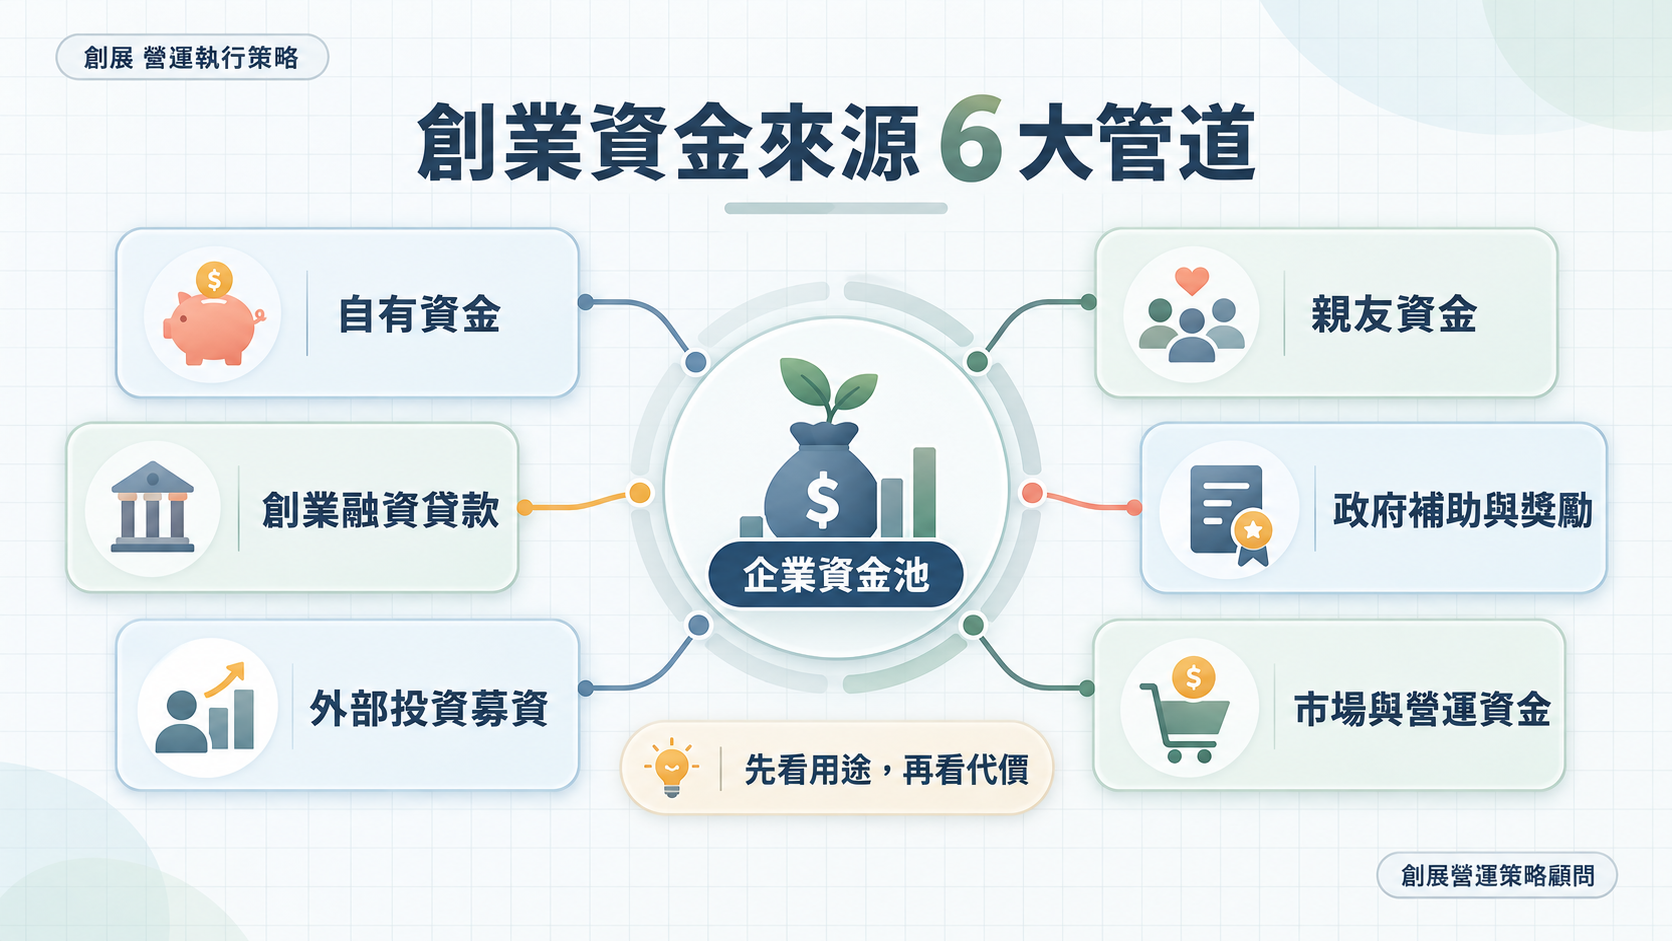
使用順序回到兩件事:公司目前的階段,以及這筆錢要解決的問題;確認用途後,再選擇適合申請、借款或洽談的方式,這也是創業資金來源規劃最容易被忽略的一步。
自有資金通常是最早被使用的創業資金來源,它的優點是自主性高、決策快,沒有外部審查,也不會立刻出現利息或股權條件。
但自有資金會直接影響個人生活安全水位;創業者如果把個人儲蓄、信用額度、公司開辦費和週轉金放在一起看,短期應該沒問題,時間拉長後很容易同時承受生活壓力與公司壓力。
親友資金常出現在創業最早期,也常被稱為 3F 資金,也就是 Family 、 Friends 和早期願意支持的人,這類資金取得速度快,但困難通常不在錢本身,而在關係與期待。
親友資金至少要先分清楚 3 件事:這筆錢是借款、投資,還是支持性資金;借款要講清楚還款時間與是否計息。
投資要講清楚股權比例與是否參與決策。
支持性資金也要確認對方是否期待未來分紅或其他回報。
越熟的人,越需要把規則說清楚,簡單文件、匯款紀錄、用途說明和最壞情況處理方式,都能降低後續誤會。
創業融資貸款適合已經有明確資金用途的團隊,它可以支撐開辦、週轉、設備、營業場所或營運擴張。
但貸款有一個很直接的前提:錢借進來之後,要按時還;所以企業不能只看額度,也要把每月收入、固定支出、毛利、現金流缺口和還款能力一起算。
依經濟部中小及新創企業署的 青年創業貸款 資訊,週轉性支出貸款額度最高新臺幣 600 萬元,資本性支出貸款額度最高新臺幣 1,200 萬元。
(貸款利率最高依中華郵政公司 2 年期定期儲金機動利率加 0.575%,採機動計息)
經濟部中小及新創企業署也在 2026 年 6 月 29 日公告,青年創業貸款適用 9.5 成保證成數的新增貸款歸戶金額上限,已由新臺幣 100 萬元提高到 150 萬元,而且已經從 2026 年 7 月 1 日生效;這代表小額青創貸款的信用保證支持變得更友善,但企業仍要回到承貸金融機構的審核與實際還款能力。
微型創業者也可以評估 微型創業鳳凰貸款;依勞動部勞動力發展署相關網站說明,貸款額度最高 200 萬元,貸款年限 7 年,政府提供貸款戶 9.5 成信用保證,前 2 年由勞動部全額補貼利息。
實際資格、申請流程與承貸條件,仍要依官方規定確認。
如果企業考慮信用貸款、房屋增貸或保單借款,也要先算個人風險這些方式可能取得速度較快,但風險會回到個人負債、信用紀錄、長期還款或保障安排。
政府補助常被創業團隊視為很有吸引力的資金,多數補助在正常執行與結案情況下,不需要像貸款一樣償還本金和利息。
但補助也會帶來管理成本:申請資格、計畫主題、經費科目、執行期間、核銷規則和成果要求,都會影響公司能不能把計畫做完。
不同補助計畫有不同目的,常見類型包含創業、研發、品牌與其他產業發展相關資源。例如:
補助款與自籌款比例大部分自籌款的比例必須比補助款高於 50 %,包含常見的 SBIR 跟 SITI等;這代表企業需要準備相對應的自籌能力,也要能處理經費編列、單據管理與成果報告。
年度計畫還會受到預算與受理時間影響;例如 SIIR 服務業創新研發計畫官方網站在 2026 年 5 月 20 日公告,115 年度補助經費已用罄,不受理第二梯次申請。
地方政府補助也是如此,像 臺北市產業發展獎勵補助計畫 會依年度與類型公告不同資源。
政府補助不能只看過去經驗,還要回到企業本身要做的事情、並且搭配市場及政策趨勢,再加上現在有更多人知道懂得善用政府資源應用,所以競爭力也變得較大。
友善提醒:搭配政府補助與政府獎勵相關資源必須要以公司本身的營運及項目內容為主,不要為了想送政府補助案而忽視了公司本身的現金流、公司營運方向。
外部投資募資常見於需要快速成長、擴張市場或投入研發的新創公司;除了資金,投資人也可能帶來產業資源、通路、人脈、品牌背書與下一輪募資機會。
但投資會改變公司治理,包含股權比例、估值、董事席次、重大決策、財務揭露和未來退場,都需要在募資前先理解。
策略投資人,則可能是同產業或上下游企業,目的常和業務合作、資源互補或長期布局有關。
找投資人前,企業要先整理商業模式與資金用途,市場規模、目標客群、產品進度、營收模型、成本結構、資金用途和成長里程碑,都是常被檢查的內容。
如果團隊正在準備資金規劃,可以先把 商業計畫書撰寫重點整理好,讓資金用途和營運策略接得上。
計畫書能幫團隊把錢要花在哪裡、由誰負責、何時驗收,以及如何判斷成果講清楚。
市場與營運資金,是很多創業者一開始沒有放進資金規劃的部分,它來自客戶、市場與公司自己的營運能力。
例如群眾募資、產品預售、客戶訂金、預收款、會員制、長約服務、營運盈餘再投入,都是可能的創業資金來源。
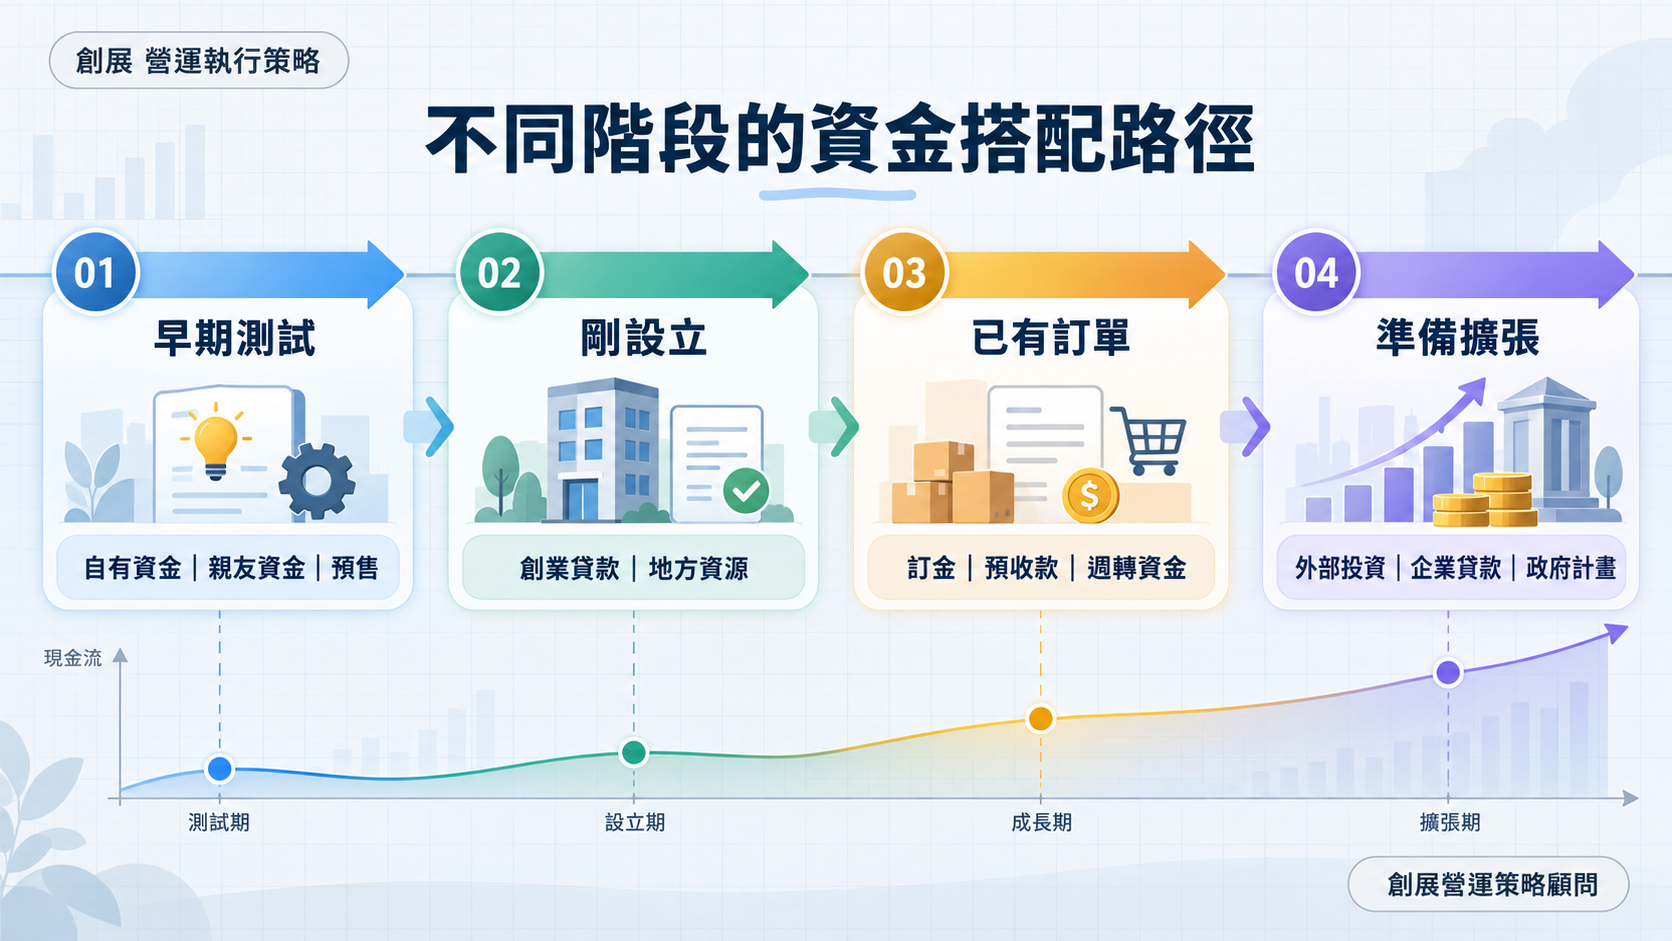
創業資金來源很少只用一種,比較常見的做法,是依公司階段搭配不同資金。
還沒設立公司時,可以使用的正式企業資源通常比較有限;這個階段比較適合用自有資金、親友支持、小規模預售或第一批客戶訂金,先測試是否有人願意付錢。
公司剛設立,但營收還不穩時,可以開始評估青年創業貸款、微型創業鳳凰貸款、地方政府補助、創業競賽,或與訂單相關的預收款安排,這時候更要看每月支出、固定成本、應收帳款、存貨週轉和還款進度。
準備擴張時,資金規模通常會變大;企業可以同時評估外部投資、政府計畫、企業貸款和營運盈餘再投入,但擴張前要先確認毛利、客戶取得成本、內部流程、主管能力與財務數字是否穩定。
如果這些基礎還很不穩定,就算資金進來,壓力還是會被放大。
先選一個最接近的公司狀態,看看目前比較值得優先了解的資金管道,以及申請或洽談前要先補哪一段資料。
這個判斷器是初步排序工具。實際申請資格、貸款條件與補助規範,仍要回到官方資料和公司現金流一起確認。
資金規劃檢查
資金管道很多,但不知道該先看哪一種?
可以先把目前的公司階段、資金用途與現金流壓力整理出來,再帶到 LINE 討論優先順序。
先從一段資金用途開始整理,不需要一次決定所有管道。
創業資金來源的整理,需要接回企業每天要面對的營運現場。
| 重點 | 對企業的意義 | 建議做法 |
|---|---|---|
| 先看資金用途 | 避免拿到錢後才發現用錯位置 | 把開辦、週轉、研發、行銷、擴張分開 |
| 先算資金代價 | 不同資金會帶來不同壓力 | 比較利息、股權、核銷、交付與現金流 |
| 官方資料要重新查核 | 貸款與補助條件會更新 | 以官方頁面與最新公告為準 |
| 市場資金也要納入 | 收款設計會影響企業現金流 | 評估預售、訂金、預收款與交付能力 |
| 資金配置要接回營運計畫 | 資金申請需要搭配營運安排 | 讓資金用途、責任人、節點與驗收方式對齊 |
我們以營運策略顧問的角度看資金,會更在意一件事:這筆錢進來之後,公司能不能真的有效應用。
資金要能發揮作用,需要回到策略方向、資源配置、執行順序和固定追蹤,如果只有資金管道,卻沒有營運安排,企業很容易在拿到錢之後,繼續回到救火和資源不足的循環。
比較好的開始,是先把公司目前的資金用途、現金流壓力和可承擔條件整理出來,再決定要優先查貸款、補助、投資,或先從市場收款設計調整。
創展營運策略顧問
讓資金規劃接回可執行的營運安排
創展協助企業釐清策略方向、資源配置、執行順序與追蹤方式,讓資金進來後能被公司接住。
可以從 LINE 留下想討論的營運問題。
常見創業資金來源可以分成 6 大類:自有資金、親友資金、創業融資貸款、政府補助與獎勵、外部投資募資、市場與營運資金。
不同資金來源會帶來不同責任。
自有資金影響個人安全水位,貸款會帶來還款壓力,政府補助有申請與核銷規則,外部投資會牽涉股權與決策,市場與營運資金則要承擔交付責任。
創業貸款通常需要按期還款,企業要評估利率、期限、保證條件和每月現金流。
政府補助在正常執行與結案情況下,多數不需要像貸款一樣償還本金。
但政府補助會有資格、經費科目、執行內容、核銷規則和成果要求。
所以貸款要先看還款能力,補助要先看計畫執行能力。
要看資金類型;自有資金、親友資金、小規模預售或早期市場驗證,可以在公司成立前先規劃。
許多創業貸款、政府補助或企業型資源,通常會要求公司設立、登記狀態、負責人資格或特定條件。
實際規定仍要回到各官方計畫或金融機構要求。
青年創業貸款是重要的創業資金來源之一,但不代表每個新創公司都適合。
企業要先看資金用途、基本營運計畫、負責人信用條件和還款能力。
如果營收還不穩,或資金用途還很模糊,建議先把現金流和營運計畫整理好,再評估貸款額度。
多數政府補助會要求企業投入一定比例的自籌款,但比例要看各計畫須知,大部分的自籌款必須高於補助款的 50%,這代表企業需要準備相對應的資金與執行能力。
申請前建議先看計畫總經費、補助比例、自籌款來源、核銷科目和公司現金流。
群眾募資可以算是一種創業資金來源,尤其是產品預購或回饋型募資。
它可以協助企業取得早期資金,也能測試市場反應。
但群眾募資後面會有交付責任,包括生產、物流、客服、延遲處理和退費風險。
所以群眾募資適合放在市場與營運資金中一起看,公司要先確認自己能不能承接後續履約。
作者介紹